
Как рассчитать НДС в бюджет по объему реализации и закупкам материалов
Порядок исчисления налога на добавленную стоимость к уплате включает начисление обязательств с продаж и применение налоговых вычетов.
Экономика и финансыОбновлено 4 сентября 2026 г.3 мин чтения
Как рассчитать НДС в бюджет по объему реализации и закупкам материалов?
Нейросова
Разберем, как рассчитать НДС в бюджет по объему реализации и закупкам материалов. Для этого необходимо вычислить сумму налога, входящую в стоимость отгруженных товаров, и вычесть из нее НДС, предъявленный поставщиками при приобретении сырья. Главное условие для вычета — наличие правильно оформленных счетов-фактур и принятие ценностей на учет. Производя расчет НДС в бюджет по объему реализации и закупкам материалов, разницу между исходящим и входным налогом перечисляют в казну.
Разбор по случаям
| Что известно | Формула | Когда применять |
|---|---|---|
| Известны суммы реализации и закупок с НДС 20% | В первичных документах цена указана с учетом налога | |
| Известны суммы реализации и закупок без НДС | Налог начисляется поверх базовой стоимости товаров | |
| Применение льготной ставки 10% | Реализуются или закупаются социально значимые товары |
Примеры
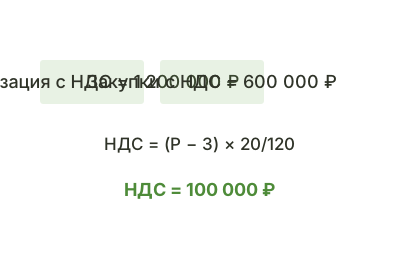
Расчет при стандартной ставке 20%. Компания реализовала продукцию на 1 200 000 рублей с НДС и закупила материалы на 600 000 рублей с НДС.
Налог с продаж составляет рублей.
Налоговый вычет равен рублей.
Выполняя расчет НДС в бюджет по объему реализации и закупкам материалов, получаем рублей.
Расчет без налога в первичных ценах. Фирма продала товаров на 800 000 рублей без НДС и приобрела сырье на 400 000 рублей без НДС.
Начисляем исходящий налог: рублей.
Входной вычет составляет рублей.
Итоговый расчет НДС в бюджет по объему реализации и закупкам материалов дает сумму рублей к уплате.
Частые ошибки
- Принятие к вычету суммы НДС по закупкам без наличия оригинала счета-фактуры от поставщика.
- Применение расчетной ставки 20/120 к стоимости товаров, первоначально указанной без учета налога.
- Включение в налоговый вычет сумм по материалам, которые еще не были приняты на бухгалтерский учет.
Коротко
Теперь вы знаете, как рассчитать НДС в бюджет по объему реализации и закупкам материалов на основе разницы между начисленным налогом и налоговыми вычетами. Точный учет первичных документов и счетов-фактур гарантирует верный расчет платежа без штрафных санкций.
Учебный бот Нейросовы
Бесплатный помощник по учёбе — не только по теме «Экономика и финансы». Решит задачу по действиям, объяснит непонятное место своими словами, ответит на вопросы в конце параграфа.
- Любой учебный вопрос
- Понимает фото задания
- Без регистрации
Ещё по теме
- Что такое капиталистическое предпринимательство
- Для чего необходим демонтаж старого экономического порядка
- Формула уровня занятости
- Как рассчитывать трудозатраты в человеко-месяцах для службы нормоконтроля
- Возможно ли запустить два следующих друг за другом договора регулярного сопровождения по схеме 8+4 при приобретении двух разноименных ПП
- Формула метода исторических затрат